[조영신의 미디어 오디세이아] ‘거실의 주인’이 바뀌고 있다. 주도권을 상실한 넷플릭스의 ‘확장’ 전략… 왜 어떤 확장은 성공했고, 어떤 확장은 실패했나. (⏳12분)
넷플릭스가 결국 칼을 뺐다.
10월 14일, 공동 CEO 테드 서랜도스(Ted Sarandos)와 그렉 피터스(Greg Peters)는 전 직원의 6%, 약 1,000명을 줄인다는 메모를 돌렸다. 2022년 이후 최대 규모다. 그리고 바로 다음 날, 2016년 합류해 2023년부터 최고콘텐츠책임자(CCO)를 맡아 온 벨라 바자리아(Bela Bajaria)가 회사를 떠난다고 발표했다. 후임은 폭스와 디즈니를 거친 피터 라이스(Peter Rice). 10월 26일부터 넷플릭스의 시리즈·영화·라이브를 모두 맡는다. 3분기 실적 발표(10월 20일)를 엿새 앞둔 시점이다.
그렇다고 실적이 나빠질 것 같아서 미리 감원 등 인사를 한 것으로 보이진 않는다. 감원도 콘텐츠가 아니라 제품·기술·법무·인사 조직이 중심이라고 했다. 매출은 여전히 두 자릿수로 늘고 있고, 올해 광고 매출은 약 30억 달러로 두 배가 될 전망이다.
그럼에도 시장이 이 일주일을 가볍게 넘기지 않는 이유는 숫자에 있다.
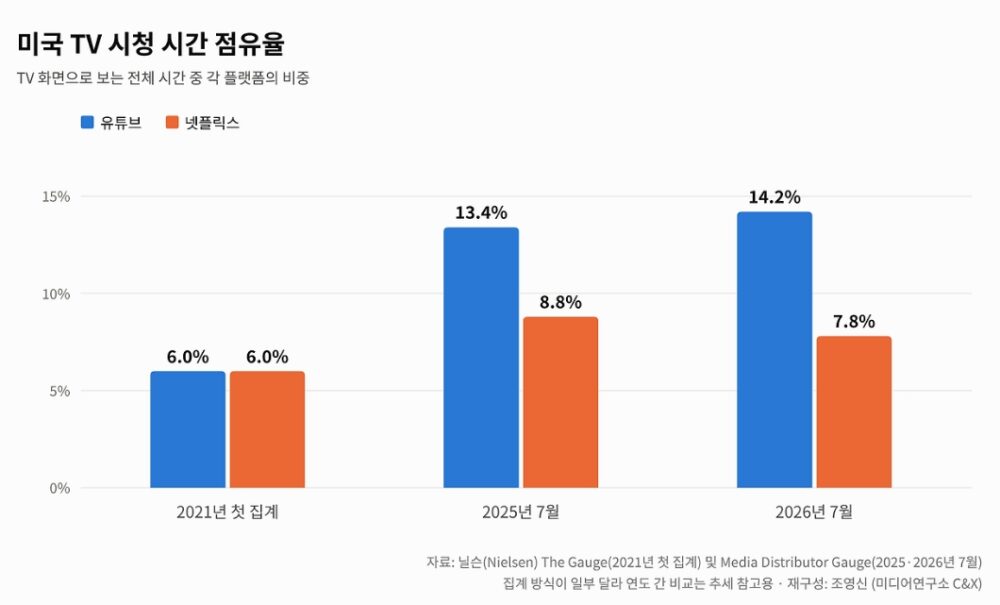
닐슨(Nielsen)이 TV 화면 시청 시간을 플랫폼별로 처음 집계했던 2021년, 넷플릭스와 유튜브는 나란히 6%였다. 5년이 지난 올해 7월, 유튜브는 14.2%로 역대 최고치를 찍었고 넷플릭스는 7.8%에 머물렀다(1년 전 8.8%). 넷플릭스가 공개한 2026년 상반기 전체 시청 시간 증가율은 2%였다. 거실의 주인이 바뀌고 있는 것이다.
넷플릭스라고 손 놓고 있었던 건 아니다.
유튜브 크리에이터를 데려왔다. 유아 크리에이터 미즈 레이첼(Ms. Rachel, 2025년 1월)을 시작으로 나사(NASA) 엔지니어 출신 마크 로버(Mark Rober, 2025년 8월), 구독자 1억 4,100만 명의 스톡스 트윈스(Stokes Twins, 2026년 7월)까지. 모두 비독점이다. 같은 영상이 유튜브에서는 여전히 무료다.
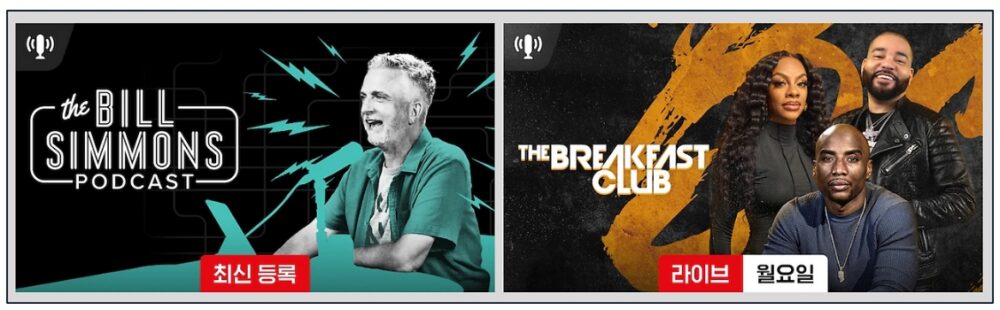
비디오 팟캐스트도 들여왔다. 스포티파이(Spotify)와 손잡고 〈빌 시몬스 팟캐스트(The Bill Simmons Podcast)〉 등 16편을, 아이하트미디어(iHeartMedia)와 〈브렉퍼스트 클럽(The Breakfast Club)〉 등 15편 이상을 가져왔다.
비디오 풀 에피소드는 유튜브에서 내리는 조건이다. 5월에는 스포티파이와 함께 제이 셰티(Jay Shetty)의 〈온 퍼포스(On Purpose)〉 비디오판을 공동 독점으로 가져왔다(금액은 비공개, 최대 1억 달러 규모라는 보도가 있다).
그리고 라이브다. NFL 크리스마스 경기, 메이저리그 홈런 더비, 2027년 여자 월드컵 중계권까지 사들였다.
결과는 갈렸다.
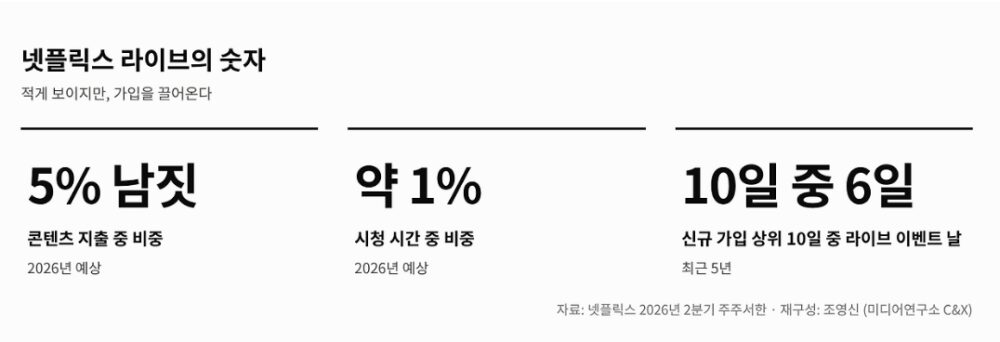
키즈 크리에이터는 통했다. 미즈 레이첼은 넷플릭스 공개 이후 27주 동안 글로벌 톱 10에 올랐고, 올해 상반기 넷플릭스 키즈 콘텐츠 1위였다. 라이브도 통했다. 넷플릭스 스스로 밝히길, 라이브는 올해 콘텐츠 지출의 5% 남짓, 시청 시간의 1% 정도에 불과하지만 지난 5년간 신규 가입이 가장 많았던 10일 가운데 6일이 라이브 이벤트 날이었다.
반면 성인 대상 크리에이터와 비디오 팟캐스트는 아직 증명된 것이 없다. 넷플릭스는 팟캐스트가 “낮 시간과 모바일에서 많이 보인다”고만 했을 뿐 숫자를 내놓지 않았다(그리고 상세 시청 리포트는 내년부터 연 1회로 줄인다). 대작(AAA) 게임을 만들겠다던 내부 스튜디오 ‘팀 블루(Team Blue)’는 게임 하나 내지 못하고 2024년 10월 문을 닫았다.
같은 회사가, 같은 시기에, 같은 목적으로 벌인 확장이다. 그런데 어떤 것은 되고 어떤 것은 안 된다. 왜일까?
남의 시장이 가까워 보일 때
남의 떡이 커 보이는 법이다. 성장하지 못하면 못하는 대로, 성장하면 성장하는 대로 확장을 위한 고민은 언제나 하기 마련이다. 미디어·테크 기업들은 본업의 성장이 멈추거나 강한 경쟁자가 나타날 때마다 같은 계산을 해 왔다.
“매일 수억 명이 우리 앱에 들어온다. 옆 동네에서 잘되는 포맷 하나만 얹으면 그 시장의 시간과 돈도 쉽게 끌어올 수 있다.”
이른바 ‘인접 시장의 착시(Adjacency Illusion)‘다.
결과는 극단적으로 갈렸다. 어떤 확장은 회사를 전혀 다른 궤도로 올려놓았고, 어떤 확장은 돈만 날린 채 사라졌다.
성공한 확장
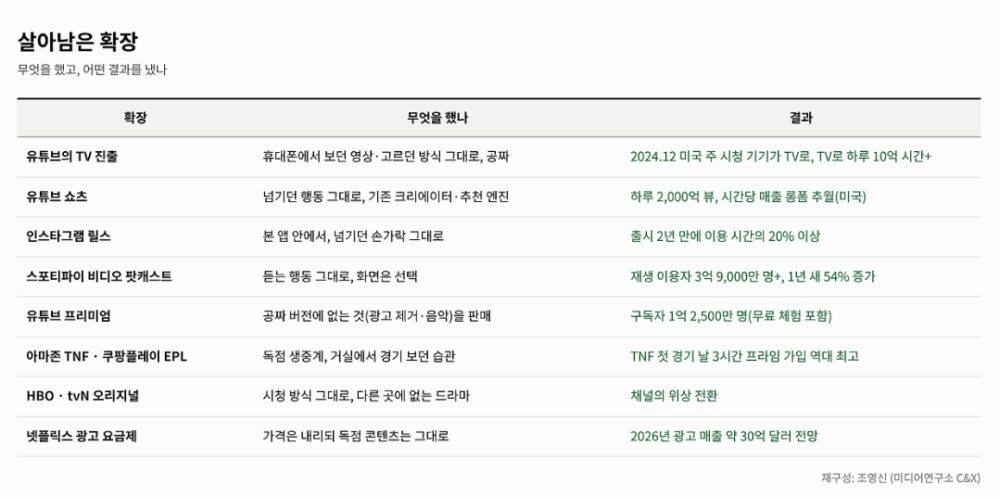
유튜브, 거실로 들어가다. 유튜브는 원래 휴대폰과 PC의 앱이었다. 화면을 계속 넘기고 고르는 ‘린포워드(Lean-forward)’ 매체다. 그런데 그 유튜브가 소파에 기대 보는 ‘린백(Lean-back)’의 상징, 거실 TV의 1위가 됐다. 유튜브 CEO 닐 모한(Neal Mohan)은 2024년 12월을 기점으로 미국에서 유튜브를 가장 많이 보는 기기가 휴대폰에서 TV로 바뀌었다고 밝혔다(시청 시간 기준). TV 화면으로만 하루 평균 10억 시간 이상이다. 이를 위해 유튜브가 한 일은 거의 없다. 할리우드 드라마를 들고 들어간 것도, 거실용 포맷을 새로 만든 것도 아니다. 휴대폰에서 보던 그 크리에이터의 영상을, 휴대폰에서 고르던 그 추천 화면으로, 휴대폰에서처럼 공짜로 보게 했을 뿐이다.
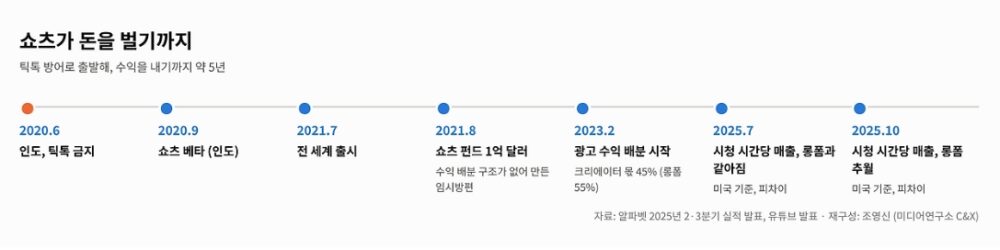
쇼츠, 틱톡을 막다. 2020년 6월 인도 정부가 틱톡을 금지했다. 석 달 뒤인 9월, 유튜브는 인도에서 ‘쇼츠(Shorts)’ 베타를 열었다. 2021년 3월 미국, 7월 전 세계로 넓혔다. 남의 시장을 탐낸 확장이라기보다, 짧은 영상을 넘겨 보는 시간을 틱톡에 통째로 내주지 않으려는 방어였다.
쉬운 길은 아니었다. 쇼츠에는 광고를 붙일 구조가 없었고, 크리에이터에게 줄 돈도 없었다. 유튜브는 2021년 8월 1억 달러짜리 ‘쇼츠 펀드’로 버텼다. 스스로 임시방편이라고 부른 돈이다. 광고 수익 배분은 2023년 2월에야 시작됐고, 배분율도 롱폼(55%) 보다 낮은 45%였다. 그사이 롱폼을 보던 시간이 쇼츠로 옮겨 가면서 유튜브 스스로 광고 매출 일부를 갉아먹었다는 지적도 나왔다.
반전은 그 뒤에 왔다. 순다르 피차이(Sundar Pichai) 알파벳 CEO는 2025년 7월 실적 발표에서 “미국에서 쇼츠의 시청 시간당 매출이 기존 영상과 같아졌다”라고 했고, 석 달 뒤에는 “넘어섰다”라고 했다. 그 무렵 쇼츠의 하루 평균 조회 수는 2,000억 회를 넘었다.
릴스, 같은 앱 안에서. 인스타그램은 2020년 8월 ‘릴스(Reels)’를 내놨다. 별도 앱이 아니라 원래 앱 안에서, 사진을 넘기던 그 손가락으로 짧은 영상을 넘기게 했다. 2022년 1분기, 메타는 릴스가 인스타그램 이용 시간의 20%를 넘었다고 밝혔다. 하지만 같은 자리에서 마크 저커버그(Mark Zuckerberg)는 숏폼이 아직 스토리보다 돈이 덜 된다며, 수익화는 여러 해가 걸릴 일이라고 했다. 메타 역시 몇 년을 버틸 광고 매출이 있었다.
스포티파이, 듣다가 보게 하다. 스포티파이는 2020년 이후 비디오 팟캐스트를 키웠다. 2025년 3분기 기준 비디오 팟캐스트는 50만 편에 가깝고, 한 번이라도 재생한 이용자는 3억 9,000만 명을 넘었다. 1년 사이 54% 늘었다. 출퇴근길엔 귀로 듣다가, 소파에 앉으면 화면을 켜서 진행자의 얼굴을 본다. 듣는 행동은 그대로 두고, 화면은 선택지로만 얹었다(Audio-first, Video-optional).
유튜브 프리미엄, 광고를 없애 주다. 유튜브 뮤직과 프리미엄의 구독자는 2025년 3월 1억 2,500만 명(무료 체험 포함)에 이르렀다. 사람들이 돈을 낸 대상은 새 콘텐츠가 아니다. 공짜 버전에서 견뎌야 했던 광고를 없애 주는 것, 그리고 음악이다.
스포츠, 덤을 본업으로. 아마존 프라임 비디오는 오랫동안 ‘배송 멤버십에 딸려 오는 덤’이었다. 아마존은 2022년부터 연간 약 10억 달러를 들여 NFL 목요일 경기를 독점 중계했다. 첫 경기가 열린 날, 아마존 내부 메모에 따르면 3시간 동안의 프라임 신규 가입이 역대 최고를 기록했다. 프라임데이, 블랙프라이데이, 사이버먼데이의 같은 시간대를 모두 넘어섰다. 쇼핑 회사가 쇼핑 대목보다 축구 중계로 더 많은 회원을 모은 것이다. 쿠팡플레이는 2025-26 시즌부터 6년간 EPL 독점 중계권(약 4,200억 원으로 알려졌다)을 땄고, 넷플릭스 라이브가 가입을 끌어오는 것도 같은 그림이다.
HBO와 tvN, 거기서만 볼 수 있는 것. HBO는 ‘극장에서 내린 영화를 틀어 주는 채널’에서 〈소프라노스〉의 HBO가 됐고, tvN은 〈응답하라〉와 〈미생〉으로 드라마의 중심이 됐다. 시청 방식은 그대로, 다른 곳에서는 볼 수 없는 것을 만들었다.
넷플릭스 광고 요금제, 싸게 팔다. 가격으로만 보면 명백히 아래로 내려간 선택이었다. 그런데 올해 넷플릭스 광고 매출은 약 30억 달러로 두 배가 될 전망이다.
실패한 확장
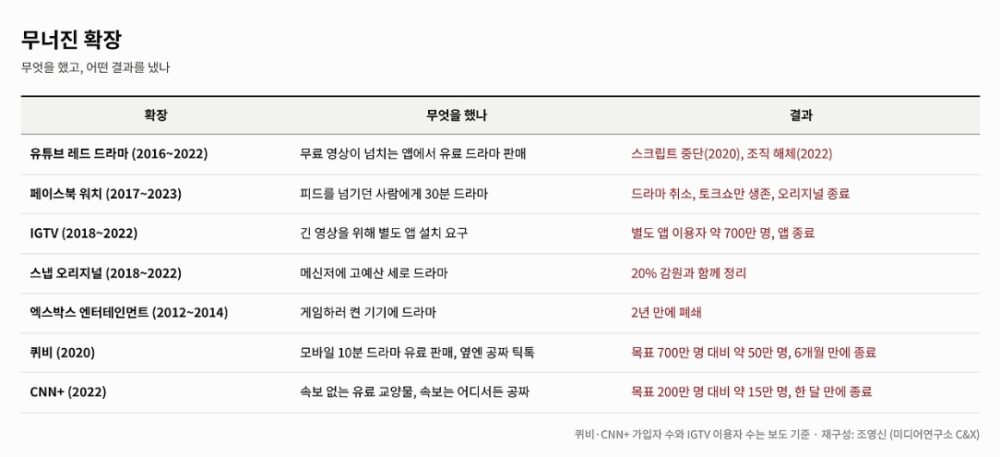
유튜브 레드, 드라마를 팔다. 넷플릭스의 유료 구독 모델이 부러웠던 유튜브는 2015년 월 9.99달러짜리 ‘유튜브 레드(YouTube Red)’를 내놓고, 이듬해부터 할리우드식 드라마를 만들었다. 그중 〈코브라 카이(Cobra Kai)〉는 첫 회가 8,000만 뷰를 넘길 만큼 성공했다. 문제는 그 첫 회가 무료였다는 데 있다. 무료 영상이 끝없이 이어지는 앱에서 2화부터 돈을 내야 할 이유를 이용자들은 찾지 못했다. 유튜브는 2020년 스크립트 드라마에서 손을 뗐고, 〈코브라 카이〉는 넷플릭스로 넘어간 뒤에야 글로벌 히트작이 됐다. 오리지널 조직은 2022년 해체됐다.
페이스북 워치, 피드를 멈춰 세우다. 2017년 시작한 ‘페이스북 워치(Facebook Watch)’는 2018년까지 오리지널에 최대 10억 달러를 쓰겠다고 나섰다. 엘리자베스 올슨 주연의 〈소리 포 유어 로스(Sorry for Your Loss)〉는 평단의 호평까지 받았지만 2020년 시즌 2를 끝으로 취소됐다. 끝까지 살아남은 쪽은 토크쇼 〈레드 테이블 토크(Red Table Talk)〉였다. 회당 500만 뷰 이상을 꾸준히 올렸다. 잘라서 공유하기 좋은 대화, 피드를 넘기다 멈춰 볼 수 있는 길이였다. 페이스북은 2020년부터 스크립트 드라마를 접었고, 2023년 4월 대규모 감원과 함께 오리지널 사업 전체를 닫았다.
IGTV, 앱을 하나 더 깔게 하다. 2018년 6월, 인스타그램은 긴 영상(PC 업로드 기준 최대 60분)을 위한 별도 앱을 내놨다. 사진을 넘기던 이용자에게 긴 영상을 보라고 한 데서 그치지 않고, 아예 앱을 하나 더 깔라고 했다. 2020년 1월 기준 별도 앱의 이용자는 700만 명 남짓이었다는 보도가 나왔다. 인스타그램은 2021년 10월 IGTV 기능을 본 앱으로 흡수했고, 2022년 3월 별도 앱을 닫았다.
스냅 오리지널과 엑스박스 엔터테인먼트. 10대들의 메신저에 편당 수백만 달러짜리 세로 드라마를 넣었던 스냅챗의 ‘스냅 오리지널(Snap Originals)’은 2022년 8월, 전 직원 20% 감원과 함께 정리됐다. 마이크로소프트가 엑스박스를 거실의 엔터테인먼트 허브로 만들겠다며 세운 ‘엑스박스 엔터테인먼트 스튜디오’는 2012년에 열어 2014년에 닫았다. 친구와 대화하러, 게임을 하러 기기를 켠 사람들은 드라마를 보지 않았다.
퀴비, 모바일 10분을 팔다. 드림웍스 공동 창업자 제프리 카젠버그(Jeffrey Katzenberg)는 17억 5,000만 달러(약 2조 5,000억 원)를 모아 ‘모바일 10분’ 드라마를 월 구독료를 받고 팔았다. 같은 시간, 같은 화면에서 틱톡은 공짜였다. 첫해 700만 명이 넘는 유료 가입자를 기대했지만, 출시 다섯 달 뒤 50만 명 수준이었다는 보도가 나왔다. 2020년 4월 출시, 6개월 만인 10월 사업 종료 발표(코로나로 출퇴근길 자체가 사라진 불운도 있었지만).
CNN+, 속보 없는 뉴스를 팔다. 소비자에게 CNN은 ‘속보를 확인하는 곳’이고, 속보는 어디서든 공짜다. 그런데 3억 달러를 들여 내놓은 유료 서비스의 간판은 앵커들의 요리·여행 같은 교양 프로그램이었다. 첫해 200만 명을 기대했지만 출범 3주 차 가입자는 15만 명 정도였다. 2022년 3월 29일 출범, 한 달 만인 4월 30일 서비스 중단(직접적인 원인은 워너미디어-디스커버리 합병 직후 새 경영진의 판단이었다는 점은 짚어 둔다).
성공한 이유 vs. 실패한 이유
유튜브는 드라마로 실패하고 쇼츠와 프리미엄으로 성공했다. 인스타그램은 IGTV를 닫고 릴스를 살렸다. 페이스북에서는 드라마가 사라지고 토크쇼가 남았다. 스포티파이도 2016년 음악 앱에 짧은 영상 쇼를 넣었다가 접은 적이 있다. 어느 지점에서 성공과 실패가 갈렸을까?
어떤 서비스가 시간을 지나 자리를 잡게 된다는 건 사람들의 머릿속에 해당 서비스의 정체성이 자리 잡았다는 이야기다. 그 정체성이 헷갈리는 순간 이용자는 주저하게 되는 건 아닐까? 이걸 다시 구체적인 내용으로 바꿔보면 이렇게 해석할 수 있다.
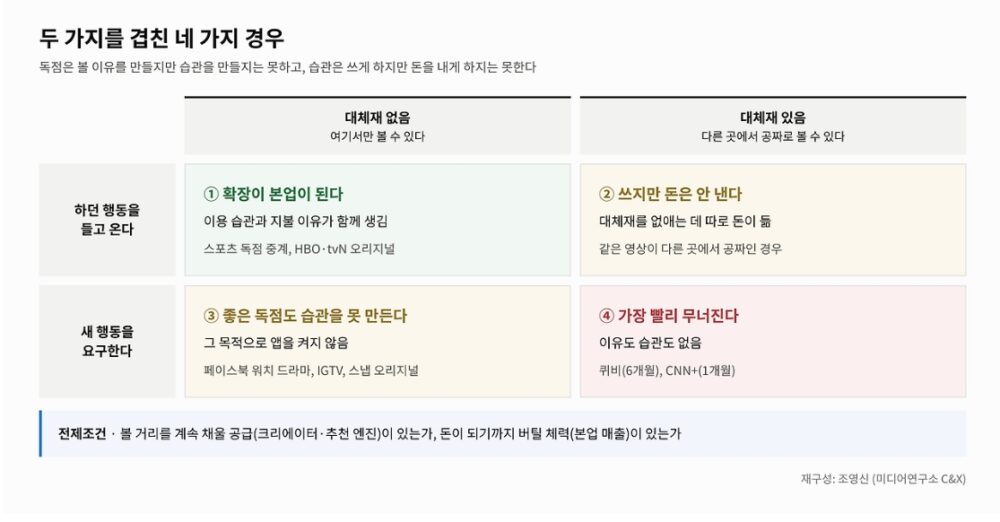
첫째, 이용자가 하던 행동을 들고 오게 했느냐, 새 행동을 요구했느냐. 살아남은 쪽은 하나같이 이용자가 이미 하던 행동을 건드리지 않았다. 유튜브 TV는 휴대폰에서 고르던 방식 그대로, 쇼츠와 릴스는 넘기던 손가락 그대로, 스포티파이는 듣던 귀 그대로, 스포츠는 거실에서 경기를 보던 습관 그대로였다. 무너진 쪽은 반대다. 피드를 넘기던 사람에게 멈춰서 30분 드라마에 빠지라고 했고(페이스북 워치), 앱을 하나 더 깔라고 했고(IGTV), 친구와 대화하던 앱에서 드라마를 보라고 했다(스냅).
기업은 확장을 계산할 때 ‘사람’을 센다. 월간 이용자 수억 명. 그 사람들이 이미 우리 앱에 있으니 무엇을 얹든 써 줄 거라고 생각한다. 그런데 실제로 옮겨지는 건 사람이 아니라 행동이다. 사람은 특정한 기기를, 특정한 순간에, 특정한 목적으로 켠다. 그 목적과 다른 행동을 요구하는 순간, 수억 명의 이용자는 아무 의미가 없어진다. 페이스북의 수십억 이용자도 〈소리 포 유어 로스〉를 살리지 못했다.
둘째, 같은 것을 다른 곳에서 공짜로 볼 수 있느냐. 유튜브 레드의 드라마는 무료 영상이 넘치는 앱 안에서 돈을 받으려 했다. 퀴비 옆에는 공짜 틱톡이, CNN+ 옆에는 공짜 속보가 있었다. 반대로 살아남은 유료 확장에는 대체재가 없었다. NFL 목요일 경기와 EPL은 독점이고, HBO의 드라마는 거기서만 볼 수 있다. 유튜브 프리미엄이 흥미로운 건 이 지점이다. 같은 유튜브, 같은 유료 상품인데 드라마로는 돈을 못 받고 광고 제거로는 1억 명 넘게에게 받았다. 공짜 버전에 없는 것을 팔았기 때문이다. 넷플릭스 광고 요금제가 가격을 내리고도 성공한 이유도 같다. 싸졌어도 거기서만 볼 수 있는 콘텐츠는 그대로였다.
그럼 둘 중 하나만 맞으면 될까? 그렇지 않다. 페이스북 워치의 드라마도, IGTV의 영상도, 퀴비의 드라마도 그곳에서만 볼 수 있는 독점 콘텐츠였다. 그런데 무너졌다. 독점은 볼 이유를 만들지만, 볼 습관까지 만들어 주지는 못한다. 반대로 습관에 맞기만 해서도 안 된다. 같은 영상이 다른 곳에서 공짜라면, 쓰기는 해도 돈을 내지는 않는다. 습관은 쓰게 만들지만, 돈을 내게 만들지는 못한다.
두 가지를 겹쳐 보면 네 가지 경우가 나온다.
하던 행동에 맞고 대체재도 없으면, 확장이 본업이 된다. 스포츠 독점 중계와 HBO의 오리지널이 여기에 있다. 하던 행동에는 맞지만 대체재가 있으면, 쓰기는 하지만 돈은 안 낸다. 대체재를 없애는 데 따로 돈을 써야 한다. 대체재는 없지만 새 행동을 요구하면, 좋은 독점 콘텐츠도 습관을 만들지 못한다. 페이스북 워치의 드라마, IGTV, 스냅 오리지널이다. 새 행동을 요구하는데 대체재까지 있으면, 가장 빨리 무너진다. 퀴비는 6개월, CNN+는 한 달이었다.
그런데 여기서 쇼츠와 릴스가 걸린다. 둘 다 틱톡이라는 공짜 대체재가 버젓이 있었다. 그런데도 살아남았다. 쇼츠와 릴스도 공짜였다는 점이다. 둘은 돈이 아니라 시간을 두고 싸웠다. 그렇다면 질문은 “왜 틱톡이 아니라 여기서 보나”가 되는데, 답은 이미 갖고 있던 것들에 있었다. 수많은 크리에이터, 오래 다듬어 온 추천 엔진, 이용자들이 맺어 둔 팔로우 관계. 볼거리를 계속 채워 넣을 공급이 처음부터 있었다.
다른 하나는 버틸 체력이다. 쇼츠는 펀드로 크리에이터를 붙잡으며 2년 넘게 제대로 된 수익 배분 없이 버텼고, 릴스도 수익화에 여러 해가 걸렸다. 그 시간을 견딘 건 유튜브와 메타의 거대한 광고 매출이었다. 실패한 쪽은 반대다. 페이스북 워치와 스냅 오리지널은 회사가 대규모 감원에 들어가자 가장 먼저 잘렸다. 습관이 되지 못한 사업은 허리띠를 졸라맬 때 비용으로 분류되기 때문이다.
그러니 두 가지 기준에는 전제조건이 붙는다. 볼거리를 계속 채울 공급이 있는가, 그리고 돈이 되기까지 버틸 체력이 있는가. 기준을 통과해도 이 조건이 없으면 시간 안에 결과를 보지 못한다.
넷플릭스는 어느 쪽에 서 있나
넷플릭스로 돌아가보자.
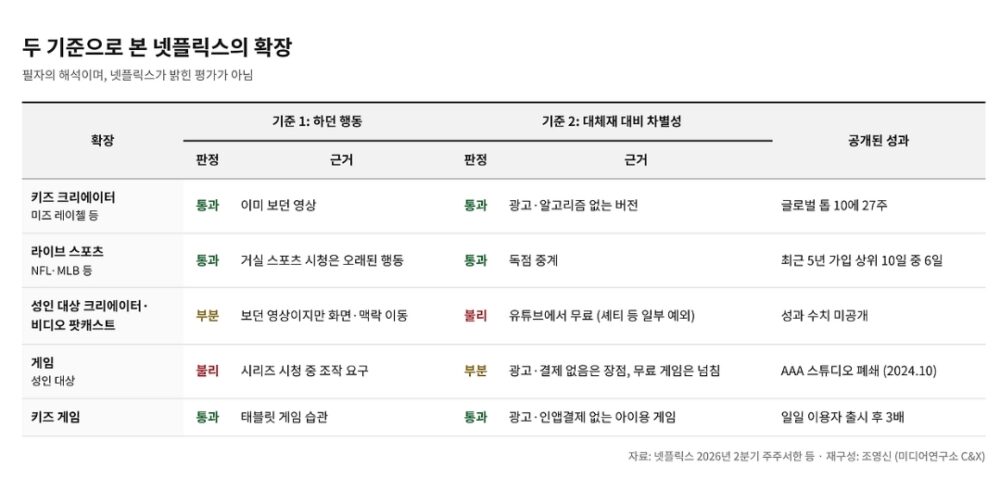
키즈 크리에이터는 두 기준을 모두 통과한다. 아이들은 이미 그 영상을 보고 있었고(행동을 들고 왔다), 부모에게 넷플릭스판 미즈 레이첼은 ‘광고 없고 알고리즘에 휩쓸리지 않는 유튜브’다(대체재 대비 차별점이 있다). 라이브도 두 기준을 모두 통과한다. 거실에서 스포츠를 보는 건 오래된 행동이고, 독점 중계는 대체재가 없다.
성인 대상 크리에이터와 비디오 팟캐스트는 두 번째 기준에서 걸린다. 같은 영상이 유튜브에서 공짜다. 앞의 네 가지 경우로 치면 두 번째에 해당한다. 넷플릭스 수준에 맞추려 후반 작업을 더하면 유튜버 특유의 날것의 매력이 사라지고, 그대로 올리면 “왜 돈 내는 앱에서 유튜브를 봐야 하나”라는 질문이 남는다.
셰티처럼 유튜브에서 비디오를 내리게 하면 대체재는 사라지지만, 그만큼 돈이 든다. 그 돈을 감당할 만큼 시청 시간이 늘어날지는 아직 모른다. 전제조건으로 봐도 마찬가지다. 넷플릭스는 버틸 체력은 있지만, 이 영역의 공급은 자기 것이 아니라 유튜브에서 빌려 온 것이다. 판정은 이르다. 다만 기준에 비춰 보면, 불리한 쪽에 서 있는 것은 분명하다.
그렇다면 CCO 교체는 이 확장의 실패 때문일까? 그렇게 보기는 어렵다. 팟캐스트와 크리에이터에 들어간 돈은 연간 약 200억 달러(약 29조 원)의 콘텐츠 예산에 비하면 작다. 오히려 본업 쪽 신호가 더 직접적이다. 신작 시리즈의 시즌 2 시청이 시즌 1 대비 30~70% 빠졌다는 블룸버그 분석이 나왔고, 9월 에미상에서는 16개 수상으로 10년 넘게 가장 낮은 성적을 냈다. 유튜브를 쫓는 사이 본업의 타율이 떨어졌다면, 그건 돈이 아니라 시선의 문제였을지도 모른다.
한국은 어떨까
토종 OTT도 비슷한 갈림길에 서 있다. 티빙은 2024년 12월 앱에 세로형 ‘쇼츠’ 탭을 열었고, 올해는 숏폼 코미디 서바이벌까지 내놨다. 넷플릭스도 세로형 클립 피드 ‘클립스(Clips)’를 7월 한국에 들였다.
이걸 무조건 나쁘다고 할 수는 없지만 내 기준으론 어색하다. 숏폼이 본편으로 데려가는 ‘탐색 도구’라면, 이용자가 이미 하던 행동(짧게 넘겨 보기)을 들고 와 원래 상품(본편)으로 연결하는 셈이니 나쁘지 않은 전략이다. 하지만 숏폼 자체로 체류 시간을 늘리겠다는 ‘소비 상품’이라면 이야기가 다르다.
틱톡과 릴스, 쇼츠에서 공짜로 끝없이 볼 수 있는 것을, 그보다 못한 추천 엔진으로 보여 주는 셈이니까. 하이라이트를 짜깁기한 1분짜리 영상이 그 대체재들을 이길 수 있을까? 글쎄다. 전제조건은 더 어렵다. 쇼츠와 릴스를 살린 것은 끝없는 크리에이터 공급과 추천 엔진, 그리고 몇 년의 적자를 견딘 광고 매출이었다. 토종 OTT에는 셋 다 없다.
확장은 빈자리에 남이 잘되는 것을 하나씩 더하는 덧셈의 기술이 아니다. 이용자가 이미 하는 행동이 무엇인지, 그리고 그들이 다른 곳에서는 얻을 수 없는 것이 무엇인지를 따져, 맞지 않는 유혹을 덜어내는 뺄셈의 문제다. 정말 전혀 다른 신사업이 필요하다면, 도요타가 고급차 시장에 ‘렉서스’라는 별도 브랜드로 들어갔듯 브랜드와 조직을 분리하는 편이 낫다.
피터 라이스가 맡게 될 넷플릭스는 무엇을 더하고, 무엇을 덜어낼까?
다만 넷플릭스의 고민이 어디 넷플릭스만의 것일까?
거실의 가장 큰 화면을 가진 방송광고가 지금 클릭과 전환을 증명하는 퍼포먼스 광고를 좇고 있다. 그건 이용자가 하던 행동을 들고 오는 확장일까, 새로운 행동을 요구하는 확장일까? 그리고 광고주가 구글과 메타, 쿠팡에서는 살 수 없는 무엇을 방송에서 사야 할까? 현재 미디어 사업자 중 이 고민에서 자유로운 사업자는 없지 않을까?